30. 9. 2026
GFŘ upřesnilo podmínky osvobození příjmů z prodeje nemovitých věcí při obstarání vlastní bytové potřeby

Novinky a blog
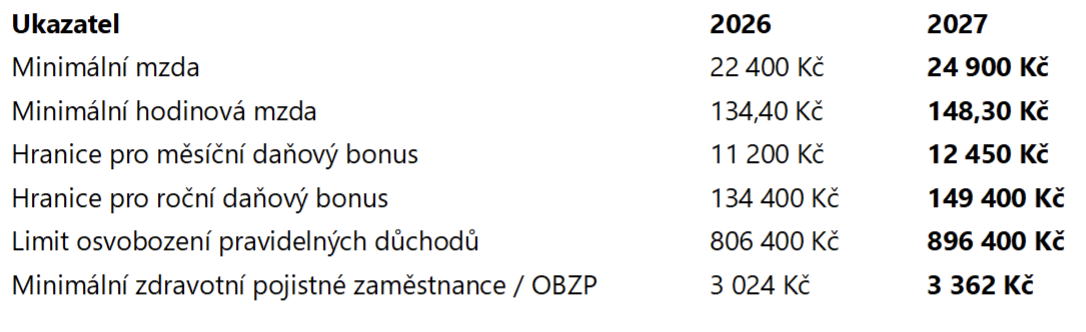
Od 1. ledna 2027 se minimální mzda zvýší z 22 400 Kč na 24 900 Kč měsíčně. Minimální hodinová mzda při 40hodinové týdenní pracovní době bude činit 148,30 Kč. Zvýšení minimální mzdy se přitom neprojeví pouze ve mzdových nákladech zaměstnavatelů. Její výše ovlivňuje také některé limity v oblasti daně z příjmů fyzických osob a zdravotního pojištění.
Jednou z oblastí přímo navázaných na minimální mzdu je možnost vyplacení daňového bonusu na vyživované dítě. Uvedené hranice přitom nepředstavují výši daňového bonusu, ale minimální příjem, kterého musí poplatník dosáhnout, aby mu mohl být daňový bonus vyplacen. Pro uplatnění ročního daňového bonusu musí poplatník dosáhnout příjmů ze závislé nebo samostatné činnosti alespoň ve výši šestinásobku minimální mzdy. Pro rok 2027 se tak minimální požadovaný příjem zvýší na 149 400 Kč ročně.
U zaměstnanců se zvýší rovněž hranice pro výplatu měsíčního daňového bonusu, která odpovídá polovině minimální mzdy. Od roku 2027 tak bude zaměstnanec muset v příslušném měsíci dosáhnout příjmu alespoň 12 450 Kč, aby mu mohl být měsíční daňový bonus vyplacen. Samotná výše daňového zvýhodnění na vyživované děti se v důsledku růstu minimální mzdy nemění.
Minimální mzda ovlivňuje také hranici pro osvobození pravidelně vyplácených důchodů a penzí od daně z příjmů. Od daně je osvobozen jejich roční úhrn do výše 36násobku minimální mzdy platné k 1. lednu daného roku. V roce 2027 proto bude tento limit činit 896 400 Kč ročně. Oproti roku 2026, kdy činí 806 400 Kč, se tak hranice osvobození zvýší o 90 000 Kč.
Minimální mzda představuje rovněž minimální vyměřovací základ zaměstnance pro zdravotní pojištění, pokud se na zaměstnance nevztahuje některá ze zákonných výjimek. Při minimální mzdě 24 900 Kč bude minimální zdravotní pojistné v roce 2027 činit přibližně 3 362 Kč měsíčně. Změna může být relevantní zejména u zaměstnanců s nízkými příjmy nebo se zkrácenými pracovními úvazky. Pokud jejich skutečný vyměřovací základ nedosáhne minimální mzdy, může vzniknout povinnost provést doplatek pojistného do minimálního vyměřovacího základu. Výjimky se uplatní například u vybraných osob, za které je současně plátcem zdravotního pojištění stát.
Zvýšení minimální mzdy se přímo dotkne také osob bez zdanitelných příjmů (OBZP), jejichž vyměřovacím základem pro zdravotní pojištění je právě minimální mzda. Jejich měsíční pojistné se proto zvýší z 3 024 Kč v roce 2026 na 3 362 Kč v roce 2027.
Ne všechny daňové a odvodové limity jsou navázány na minimální mzdu. Například minimální zálohy OSVČ na zdravotní pojištění se odvozují od průměrné mzdy, nikoliv od mzdy minimální. Zvýšení minimální mzdy tedy jejich výši přímo neurčuje.
Zaměstnavatelům doporučujeme změny zohlednit při nastavení mzdových systémů a výpočtu odvodů od ledna 2027, zejména u zaměstnanců s nižšími příjmy a zkrácenými pracovními úvazky.
Potřebujete se připravit na změny ve mzdách, odvodech nebo daňových limitech od roku 2027? Obraťte se na nás, pomůžeme vám správně nastavit mzdové procesy i související povinnosti.
Autor: Jaroslava Ševčíková - Tax Assistant