2. 11. 2026
Je to oficiální: Ekonomika zpomaluje

Novinky a blog
PKF APOGEO: Makroekonomická analýza, říjen 2026
(Data k 31. říjnu 2026)
PKF APOGEO zveřejňuje makroekonomické shrnutí předchozího vývoje, výhled na čtvrtý kvartál a celý rok 2026 a predikci na rok 2027 s prvními odhady vývoje v letech 2028 a 2029.
Předběžný odhad růstu hrubého domácího produktu v České republice ve třetím čtvrtletí tohoto roku zveřejněný Českým statistickým úřadem předpokládá zpomalení růstu HDP meziročně na 1,6 % při půlprocentním růstu ve srovnání s druhým kvartálem. Jedná se o mírně horší výsledek, než na jakém byla postavena poslední predikce PKF APOGEO z července tohoto roku (viz ZDE).
I nadále platí, že mezinárodní politická i ekonomická situace je významným zdrojem rizik, která se dotýkají i malých a středních podniků v České republice. K těm rizikům, která ohrožují přímo podnikatele, řadíme především:
Vedle toho vidíme i řadu rizik, která jsou obecnějšího typu, nicméně ve svých důsledcích se dotknou i podnikatelské sféry, ačkoli nikoliv okamžitě, ale s různým zpožděním:
Z hlediska českého prostředí předpokládáme i v dalším kvartále a v příštím roce:
Poznámka: Nechceme v této spojitosti použít pojem stagflace, neboť ho považujeme za příliš silný. Stagflační období by mělo být alespoň teoreticky charakterizováno: faktickou stagnací ekonomiky, tedy kolísáním kolem nulové hodnoty reálného růstu. V tomto směru očekáváme spíše mírný růst v řádu 1,5-2,0 % než skutečnou stagnaci. Zároveň by se inflace měla držet na hodnotách významně přesahujících inflační cílení národní banky, což by v českém prostředí znamenalo výrazně nad třemi procenty, tedy nad horní hranicí přijatelného pásma. Naše očekávání sice s takovým obdobím počítají, ale pouze jako s krátkou epizodou. Fundamentálně vidíme inflaci spíše mírně pod třemi procenty, v delším horizontu pak kolem dvou procent. Avšak při přetrvávání inflačních tlaků (snížení inflace na tuto hodnotu bude možné jen při vyšších nákladech na straně ceny peněz a růstu produktu). Stagflace by také měla být provázena vysokou nezaměstnaností, myšleno přinejmenším ve smyslu vyšší, než jaké jsou předchozí úrovně. Tento trend v českém prostředí (přes předchozí pomalý růst nezaměstnanosti) nevidíme a ani ho neočekáváme.
Je zjevné, že česká ekonomika prochází stále složitějším obdobím, které je charakterizováno:
Problémy vnímají jak podnikatelé, tak i spotřebitelé, alespoň to dosti ilustrativně ukazují poslední data z konjunkturálních průzkumů ČSÚ (komentář k tomuto tématu ZDE).
Poslední vývoj v oblasti již spočítaných a odhadovaných čtvrtletních výsledků tvorby hrubého domácího produktu ukazuje na relativně citelné postupné zpomalování české ekonomiky.
Názorně je to vidět na následujícím grafu.
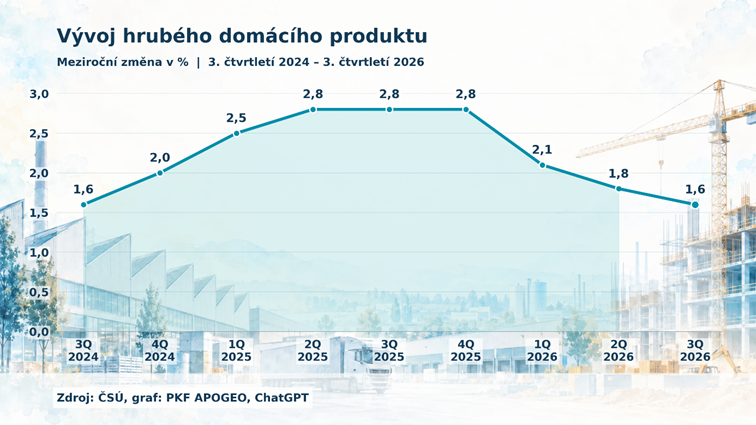
Situaci asi nejlépe popisuje to, že ve třetím kvartále 2024 a ve třetím kvartále 2026 je meziroční reálná změna HDP stejná. Ovšem s tím rozdílem, že v roce 2024 šlo o součást trendu dynamického zrychlování růstu, ale v roce 2026 je trend opačný (i když méně dynamický).
Vidíme zde postupný dojezd (pravá strana křivky v grafu), který nenaznačuje, že by měl problém s poklesem dlouhodobě pokračovat. Podle našeho názoru sledujeme spíše změnu růstového potenciálu ekonomiky z úrovně kolem tří procent meziročně na hodnotu blízkou spíše 1,5-1,8 % meziročně.
Předběžný odhad ČSÚ pro třetí čtvrtletí 2026 hovoří o růstu 1,6 % ve srovnání se stejným obdobím předchozího roku (při růstu 0,5 % mezikvartálně). To plně souzní s odhadem PKF APOGEO.
Pro poslední kvartál roku 2026 očekáváme další zpomalení růstového trendu na 1,5 % (při růstu 0,5 % oproti třetímu čtvrtletí).
Pro rok 2026 tedy odhadujeme ve srovnání s rokem 2025 růst hrubého domácího produktu na 1,7-1,8 % v reálných cenách.
Pro rok 2027 předpokládáme návrat k mírně rychlejší meziroční růstové dynamice na reálné úrovni 1,6-1,8 %.
Predikce na rok 2028 pak pracuje s hodnotou růstu reálného HDP o 2 % meziročně, v roce 2029 by mohl růst dále mírně zrychlit (2,5 %).
Základní východiska predikce vývoje HDP jsou:
Jak je z popsaného zřejmé, předpokládáme, že nižší růstové tempo vytvoří tlak především na malé a střední podniky, které jsou (obvykle) závislejší na domácí poptávce. Naopak exportéři nemusí být zpomalením dotčení vůbec.
Inflační očekávání považujeme v dané době za silná. Poslední údaje máme za září, ale podstatnější je dynamika a trend, než konkrétní číslo za jeden měsíc. Podle našeho názoru se rizika skrývají především v:
Ve zbylých měsících letošního roku očekáváme další růst jádrové inflace i celkového cenového indexu až k hladině 3,0 % na konci roku. V roce 2027 podle našich modelů nedojde ke snižování inflačních tlaků, spíše k jejich přeskupování. V první části roku předpokládáme zvýšení inflace do pásma nad tři procenta (v meziročním srovnání), ve druhé části roku pak postupný návrat pod úroveň 2,5 %. Celkově v roce 2027 očekáváme inflaci 2,7 %.
V letech 2028 a 2029 pak předpokládáme postupné snížení na 2,4 a 2,0 % za předpokladu, že vláda pro rok 2029 dodrží svůj aktuální slib o zpřísnění fiskální politiky na úroveň schodku 250 miliard.
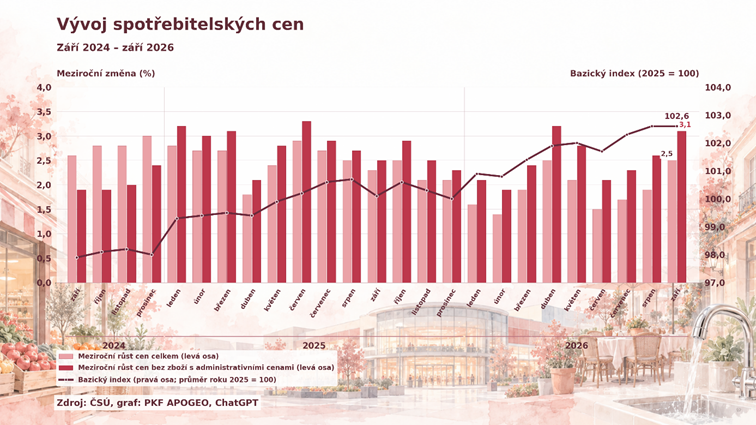
Inflační předpověď souvisí s řadou jednotlivých dílčích momentů a parametrů.
Za významný považujeme v této souvislosti příští vývoj klíčových sazeb České národní banky. Nejbližší měnově-politická zasedání se odehrají 5. listopadu a v polovině prosince. Na nich očekáváme zvýšení 2T repo sazby na úroveň 4,00 % p.a. (tedy zvýšení o 25 bazických bodů). Určitě nevylučujeme ani další zvýšení na některém z dalších jednání na úroveň 4,25 %.
PKF APOGEO: Predikce vývoje sazeb a krátkodobých úroků
Na listopadovém (nejpozději na prosincovém) zasedání bankovní rady očekáváme zvýšení 2T repo sazby na úroveň 4,00 % p.a. V první polovině roku 2027 předpokládáme klíčovou sazbu na úrovni 4,25 %. V reakci na to pak předpokládáme růst cen na PRIBOR s trendem většího rozdílu mezi overnight a velmi krátkými sazbami a mezi 6M (4,60 % p.a.) a 1Y sazbami (4,80 % p.a.). V druhé polovině roku 2027 nebo na jeho konci započne období poklesu sazeb. V roce 2028 bude úroveň klíčové sazby 3,50 %. V roce 2029 může klíčová sazba (v jeho závěru) klesnout na 3,00 %.
Vcelku skeptičtí jsme však v otázce ceny středně a dlouhodobých vládních dluhopisů, které naopak od krátkodobých sazeb ovlivňovaných 2T repo sazbou, mají významný vliv na úročení hypotečních úvěrů. Jejich cena v primárních aukcích se v druhé části roku 2026 usadila pevně nad pěti procenty (u desetiletých či ekvivalentních bondů). Nevidíme příliš velký prostor pro nějakou výraznější změnu tohoto stavu směrem dolů, naopak jsou zde významná rizika dalšího zvyšování ceny. Jde o důvody přetlaku poptávky na světových finančních trzích, především jsou podstatná tato dvě rizika:
Poznámka: Není jednoduché si představit, co obnáší vyčíslení schodku vládních rozpočtů jako pěti procent světového HDP. Nicméně globální produkt je aktuálně autoritami (MMF) odhadován na 120 bilionů dolarů, Takže pět procent schodku ročně je asi 6 bilionů dolarů. Aktuální globální vládní dluh dosahuje zhruba 114 bilionů dolarů (95 % HDP). Pokud sečteme refinancování starého maturitního dluhu (splacení starých bondů se většinově děje z výnosu nových emisí) a potřebu financování nového dluhu, přicházejí vlády na trhy s požadavkem kolem 16 až 19 bilionů dolarů ročně. Vzhledem k tomu, že mnoho starších bondů má z dnešního pohledu dosti nízké úročení, dosahuje dluhová služba globálně zhruba 3 až 3,5 bilionu dolarů. Na její konto jde tedy možná i více než polovina celosvětového rozpočtového vládního schodku.
Obavy ze splasknutí AI bubliny (AI bubble) vedou k nervozitě u části investorů, což se promítá nejen do oblasti technologií, ale celkově do trhů včetně energetických.
Poznámka: Problematika potenciální „AI bubliny“ a jejího „splasknutí“ je v posledních týdnech silným tématem úvah ekonomů i publicistů a samozřejmě především investorů. Velmi zjednodušeně řečeno tato obava vychází z faktu, že v podstatě všechny technologické skoky byly provázeny investiční bublinou, jako příklady jsou obvykle uváděny železnice v druhé polovině 19. století a také dot-com bubble z konce minulého a začátku našeho století.
Pokud současný rozvoj AI chceme považovat za investiční bublinu, pak lze nahlížet na dvě roviny.
První znamená vysoké výdaje na rozvoj firem, které ovšem v předchozích letech byly naopak od minulých případů (železnice, dot-com bubble) hrazeny z vlastní hotovosti (cash-flow), nicméně také z emise akcií a případně dluhopisů či bankovních úvěrů. Především od počátku roku 2026 však již příjmy AI společností (ať již z AI samotné nebo z jiných aktivit) dynamice nutných investic nepostačují, potřebnost investic je totiž tak velká, že nynější plány vysoce překračují možnosti společností (pro příklad záporné cash flow Anthropicu přesáhlo devět miliard dolarů). Klíčové společnosti v čele rozvoje AI letos uskuteční investice ve výši jednoho bilionu dolarů, což se bude v dalších letech podle odhadů specialistů na danou oblast opakovat.
Druhá rovina souvisí s oceněním společností trhem, tedy s růstem cen a případným následným pádem cen akcií. Tato rovina je viditelnější a obvykle více diskutovaná.
Proti předpokladům o prasknutí AI bubble stojí fakt, že AI již nyní generuje významné a rychle rostoucí příjmy (což je rozdíl například proti železnicím i dot-com bubble).
Je v podstatě dané, že oba tyto parametry budou nejen přetrvávat, navíc ani není důvod očekávat, že by měly ochabnout, přinejmenším nikoliv v nejbližších dvou nebo třech letech. I kdyby došlo ke splasknutí AI bubble, nebude to znamenat konec odvětví, ale jeho čištění. Navíc platí, že čipy (karty, boostery, jako vykonavatelé výpočetní kapacity) mají omezenou morální životnost (jejich výkonnost se v čase s novými produkty významným způsobem zvyšuje, což zkracuje investiční cyklus, protože samotné budovy, energetické zázemí a další potřebné vybavení samozřejmě morálně stárne daleko pomaleji). Ani fyzická životnost čipů není příliš dlouhá. V procesu intenzivního trénování LLM modelů dochází k extrémnímu zatěžování systémů a čipy, karty a boostery v tomto režimu dosahují životnosti asi tři roky, poté nastává růst chybovosti. Starší hardware je nicméně přemisťován na zajištění provozu již funkčních modelů, kde je pak zatížení nižší a životnost dosahuje celkových zhruba šest let.
Dobrým vodítkem je, že hlavní společnosti v odvětví používají pro odpisy tohoto hardware odpisovou dobu 4 roky.
Tím je také dána jistota, že pokud nenastane další technologický skok, měl by během zhruba tří nebo čtyř let nastoupit poněkud klidnější (ale velmi masivní) cyklus soustavné obměny výpočetních kapacit, přičemž růst potřebného výkonu by měl být alespoň částečně zajištěn růstem výkonů jednotlivých komponent.
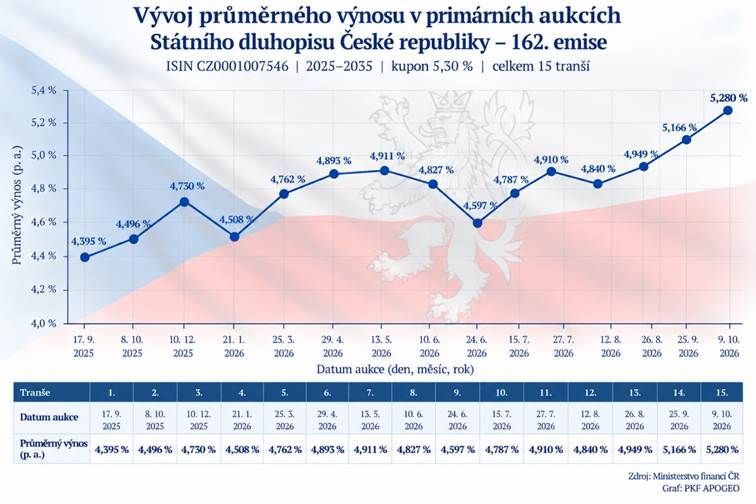
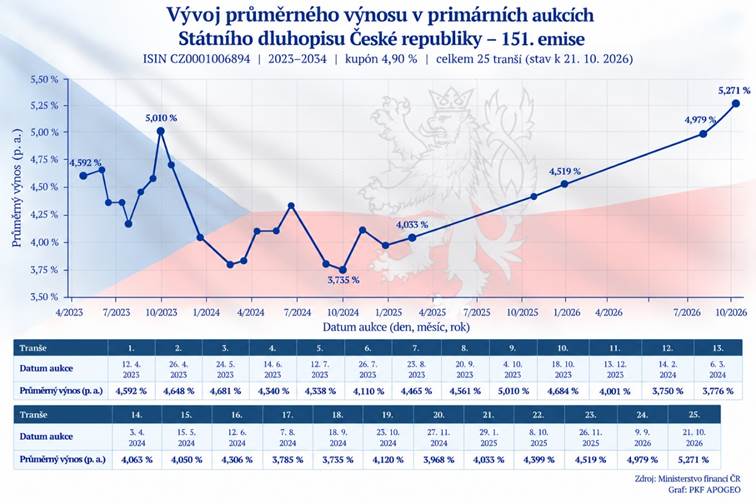
Jak je vidět z grafů, dluh je pro českou vládu, a tedy pro české daňové poplatníky stále dražší. Považujeme za velmi pravděpodobné, že možná již během tohoto roku a nejpozději v prvním čtvrtletí roku příštího se úročení desetiletých bondů (s životností nad alespoň osm let) dostane na úroveň 5,50 % p.a. To povede k celkovému růstu střednědobých a dlouhodobých peněz včetně hypoték a také produktů pro podnikatelskou klientelu.
Nejpozději v březnu 2027 vzrostou požadavky investorů na aukcích desetiletých či ekvivalentních vládních dluhopisů k hodnotě 5,50 %.
Z říjnové hodnoty 5,79 % průměrné sazby na hypotečním trhu se dostaneme ve stejném horizontu nad úroveň 6,10 % p.a., když desetiletý úrok úvěru nižšího než 80 procent LTV vzroste ze současných 5,75 % na zhruba 6,35 %.
Podobně porostou i podnikatelské úvěry, přičemž u krátkých peněz a některých střednědobých úvěrů půjde o růst odvislý od vývoje sazeb ČNB a od změn na PRIBOR (viz výše), delší středně a dlouhodobé úvěry se budou vyvíjet naopak v závislosti na změnách úročení vládních dluhopisů. U nových úvěrů (bez kontokorentů) předpokládáme v příštím zhruba půlroce zvýšení průměrné sazby o 30 až 50 bazických bodů. Přitom nižší hranice rozpětí platí pro velké podniky, vyšší odhad růstu pro sektor malých a středních podniků.
Co se týká kurzu koruny, zdá se v poslední době, že česká měna čelí již nějakou dobu pomalu rostoucímu tlaku na oslabování. Je to dobře vidět na následujících dvou grafech. První zachycuje pět let, druhý pět měsíců.
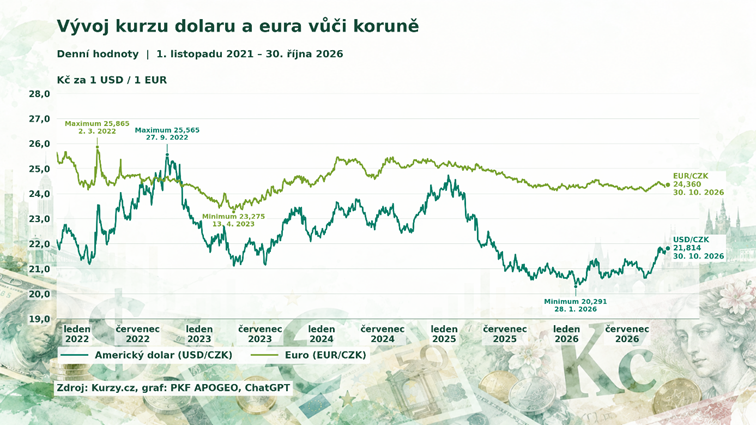
V pětiletém horizontu je dobře vidět poměrně dobře dlouhé období od zhruba poloviny roku 2023, kdy vůči euru začala koruna zpevňovat, pochopitelně s výkyvy. Na začátku roku 2026 se ale trend začal lámat, a i když v mezidobí ještě nastala období posilování české měny, celkový trend lze charakterizovat jako velmi pozvolné směřování k oslabení. Vůči dolaru vidíme to stejné, ale podstatně turbulentnější, takže trendová směřování jsou lépe viditelná.
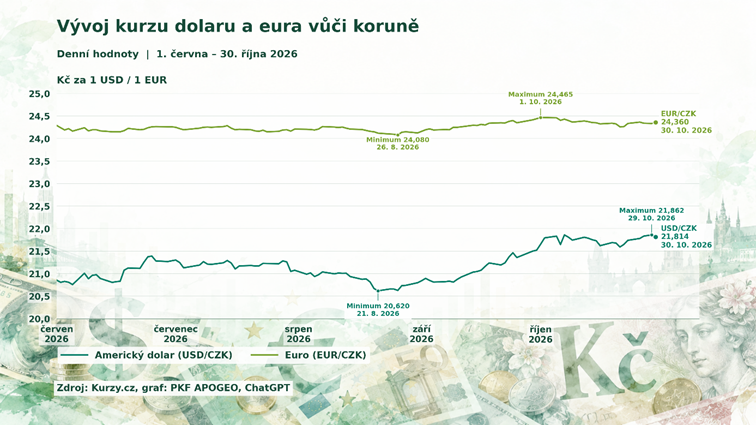
Z grafu pětiměsíčního vývoje by se mohlo zdát, že koruna je mimořádně stabilní měna. Faktem je, že v tomto krátkém období opravdu nedošlo k žádnému dynamičtějšímu vývoji. Ovšem i v této „nudné“ křivce je vidět, že oslabování převažuje (pohyb křivek nahoru), jakkoliv mírně. Krátká období rychlého posílení jsou vystřídána delším obdobím pomalejšího, ale soustavného oslabování. Za tuto stabilitu ekonomika platí úrokovým diferenciálem mezi korunou a eurem, když klíčová sazba ČNB drží náskok před hlavní sazbou ECB. Ukazuje to dobře následující graf.
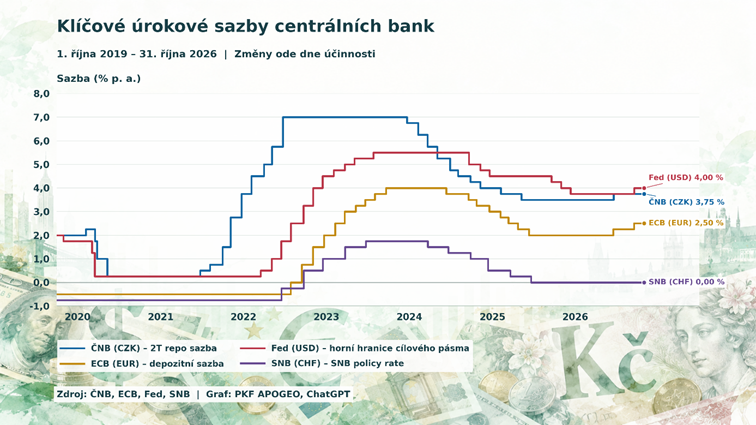
Česká národní banka si tedy udržuje od úročení eura dlouhodobě určitý odstup (úrokový diferenciál). To pomáhá zajímavosti koruny pro investory (nabízí vyšší zhodnocení než euro). Odměnou pro národní banku je silnější koruna, což zjednodušuje díky udržování nižší ceny dovozového zboží boj banky s inflací. Obáváme se však, že v dané době jsou možnosti diferenciálu (pokud by zůstal na stávající úrovni) vyčerpané.
V principu očekáváme do konce tohoto roku prakticky stabilní kurz koruny (30. října byl 24,36 koruny za euro a 21,81 koruny za dolar). V roce 2027 předpokládáme velmi mírné oslabení koruny, které bychom v praktické rovině mohli nazvat stagnací. Předpokládáme průměrný kurz kolem 24,50 koruny za euro a 22,00 koruny za dolar. V letech 2028 a 2029 předpokládáme velmi mírné posilování koruny vůči euru a stagnaci směrem k dolaru (čekáme určité změny ve vzájemném poměru euro/dolar).
Nová predikce z dílny ČNB bude zveřejněna v souvislosti s nejbližším měnově-politickým jednáním bankovní rady a také podzimní predikce Ministerstva financí České republiky bývá většinou publikována v první dekádě listopadu.
Případné překvapivé momenty obou dokumentů budeme komentovat, letní prognózy obou pracovišť byly zmíněny v naší minulé analýze.
Závěry našeho analytického týmu prezentuje Tomáš Pacovský, Managing Partner PKF APOGEO.
„V nové říjnové prognóze jsme opustili mechanismus vytváření variantních scénářů, neboť to v daném prostředí již nepovažujeme za potřebné. Samozřejmě míra nejistoty, jak plyne z iracionálních a mnohdy velmi ekonomicky devastujících externích politických rozhodnutí, je stále mimořádná. Podobně také domácí prostředí přináší některé neznámé, které je problematické zakomponovat do normálních makroekonomických modelů. Nicméně oproti situaci před šesti či třemi měsíci se obáváme, že se již mnohé vyjasnilo. Bohužel způsobem, který má do ideálních scénářů daleko. Naše nové odhady vývoje jsou tedy posunuty na stupnici od optimismu k pesimismu spíše k tomu horšímu vidění světa.“
„Základním parametrem našeho aktuálního hodnocení tohoto roku a let 2027 až 2029 je předpoklad zpomalení hospodářského růstu při relativně vysoké inflaci a nízké nezaměstnanosti. I nadále předpokládáme souboj mezi expanzivní fiskální politikou a mezi naopak jestřábí monetární politikou. Výsledkem bude nevýrazný růst provázený inflačními tlaky. Ekonomika se bude i nadále nacházet poblíž nulové hodnoty produkční mezery, k překonání tohoto stavu bude chybět dostatek investic i nabídka práce.“
Autor: Tomáš Pacovský - Managing Partner