5. 11. 2026
Potraviny zpomalily inflaci. Dočasně

Novinky a blog
Přesně podle většinového očekávání analytiků rozhodla bankovní rada České národní banky o zvýšení klíčové 2T repo sazby na 4.00 procenta. Předchozí sazba byla o 25 bazických bodů nižší. Téměř souběžně oznámil Český statistický úřad vcelku dobré výsledky maloobchodního obratu za září a ministerstvo financí naopak spíše nedobrá data o výsledcích poslední aukce státních dluhopisů.
Závěry našeho analytického týmu prezentuje Tomáš Pacovský, Managing Partner PKF APOGEO.
„Krok bankovní rady nebude mít nějaký okamžitý dopad na trhy, protože ty se zvýšením sazby o 25 bazických bodů počítaly.,“ uvedl k tématu Pacovský. Ten také zdůraznil, že tím je myšlen spíše kurz koruny, přičemž opatření by se nemělo nijak zásadně promítnout do ceny hypoték. „Tím nechceme nijak naznačit, že by růst v oblasti úroků z úvěrů na bydlení končil, tam se obáváme spíše pokračování trendu. Ale v souvislosti s mnohdy traktovanou představou že ceny hypoték nějak přímo souvisejí s klíčovou sazbou centrální banky, je třeba zdůraznit, že to není pravda. Referenční cenou pro hypotéční peníze je daleko spíše hodnota bezpečného ekvivalentu, což je v případě koruny úročení desetiletých a obecně středně a dlouhodobých vládních dluhopisů. Ty se totiž na trzích potkávají s emisemi hypotéčních zástavních listů, tedy dlouhodobých papírů emitovaných poskytovateli hypoték. Klíčová sazba ČNB je dvoutýdenní a ovlivňuje primárně ceny peněz do jednoho roku tak, jak je ukazuje PRIBOR.,“ zmínil v dané souvislosti Tomáš Pacovský.
Graf: Vývoj sazeb ČNB a některých vybraných centrálních bank
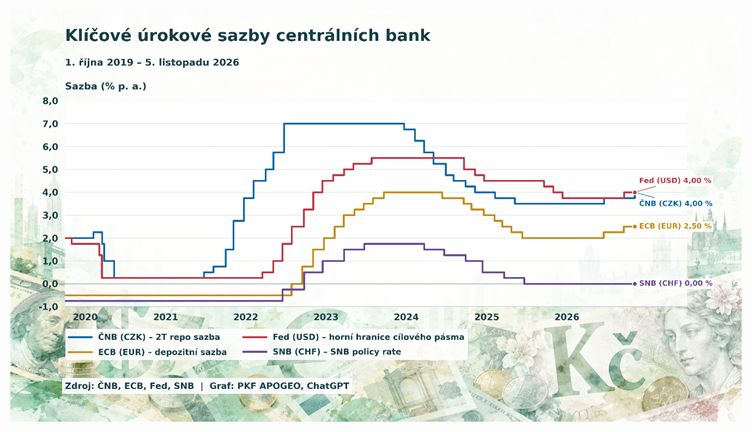
Ten dále dodal, že zvýšení sazby ČNB na 4 procenta obnovilo úrokový diferenciál vůči nastavení podmínek eura ze strany ECB na úroveň před zářijovým zvýšením sazeb v eurozóně. „Vedle tlumení domácích inflačních tlaků sleduje Česká národní banka také stabilitu koruny a snaží se omezit riziko dovážené inflace,“ konstatoval Pacovský s tím, že po snížení diferenciálu vzrostly tlaky na oslabování koruny, přestože ten byl tlumen přesvědčením trhu, že ČNB bude ECB v relativně krátké době následovat.
Nová makroekonomická predikce PKF APOGEO (byla zveřejněna před několika dny, je dostupná ZDE) s růstem sazeb počítala. Je postavena na přesvědčení, že během prvního čtvrtletí 2027 rozhodne bankovní rada o dalším růstu 2T repo sazby, a to na hodnotu 4,25 procenta p.a.
V podstatě zároveň byly zveřejněny výsledky aukcí státních dluhopisů ze 4. listopadu. Obchodovaly se dvě emise a z hlediska samotných čísel nevypadají výsledky nijak tragicky. Ovšem například třináctá tranše 153. emise, což je papír se splatností 5,7 roku, avšak aktuální životností zhruba dva a půl roku (splatnost v březnu 2029) se prodávala za 4,444 procenta. To je nejvyšší úrok, který u tohoto papíru musel být zatím investorům nabídnut. Směrodatnější ale budou další dva listopadové aukční dny, kdy se Ministerstvo financí pokusí na trhu umístit relevantnější papíry. „Nicméně výsledek této aukce, ačkoli je údaj 4,444 procenta opticky nízký, není vzhledem k životnosti papíru dobrou, ale naopak spíše dosti špatnou zprávou,“ zmínil Tomáš Pacovský.
Alespoň nová čísla o maloobchodních tržbách, která vydal Český statistický úřad, jsou o něco lepší, než byly analytické odhady. V září se reálně meziročně zvýšily o 4,1 % a meziměsíčně o 0,1 %. Ovšem rozdíl oproti předpokladům trhu není nijak zásadní. „Zveřejněná čísla nijak nemění představu o základním směřování ekonomiky. Meziroční údaj o růstu 4,1 procenta v reálném vyjádření se drží v podstatě na celoročním průměru, který je 4,2 procenta. Očekávání byla o několik desetin níže, tedy trendově hlouběji pod průměr. Mimochodem to ukazuje, že by celoroční nominální výběr DPH mohl mírně překonat očekávání. Ovšem reálný pokles prodejů u pohonných hmot o 4,5 procenta, který je nesporně reakcí spotřebitelů na jejich vysoké ceny, zase ukazuje na potenciální problémy v oblasti spotřební daně. Takže z hlediska rozpočtu rozpaky spíše pokračují, což dokládají i nové údaje ministerstva financí o jeho pokladním plnění,“ dodal Tomáš Pacovský.
To skončilo na konci října deficitem ve výši 230,9 miliardy korun, to znamená 74,5 procenta celoročního plánu ve výši 310,0 miliardy korun. Procentuální stav 74,5 procenta je přitom poměrně dobrý. Čistě matematicky by totiž konci října odpovídal stav kolem 83,3 procenta (na jeden měsíc připadá alikvotně 8,33 celku roku), to by z 310 miliard mělo být zhruba 258 miliard.
„Ovšem bez vlivu evropských peněz byl na konci října schodek o něco vyšší, přesně se jednalo o 243,3 miliardy, což je již alikvotní hodnotě bližší. A jak známo, tak z hlediska schodku jsou poslední dva měsíce roku nejvíce rizikové, takže nakolik se podaří rozpočet udržet v plánu, to uvidíme skutečně až v prvních dnech ledna 2027, kdy budou započteny všechny letošní operace,“ uzavřel téma Pacovský s tím, že podle dosavadních dat by DPH mohla skutečně dodat plánovaný objem příjmů, u spotřební daně je to jen málo pravděpodobné, což souvisí také s opatřeními v oblasti nafty.
Autor: Tomáš Pacovský - Managing Partner