9. 9. 2026
Záhada smrtícího července pokračuje

Novinky a blog
Podle očekávání bankovní rada nezvýšila na svém posledním měnově-politickém zasedání klíčové sazby a ponechala je na původní úrovni. Navzdory tomu lze prakticky s jistotou říct, že čeští podnikatelé i domácnosti budou mít v konci tohoto a zřejmě i v průběhu příštího roku úvěry dražší. A to vlastně automaticky znamená i méně dostupné.
Důvodů je celá řada. Mimo jiné během posledního týdne své klíčové sazby v reakci na sílící globální inflační tlaky zvýšila ECB, následně i FED a to stejné se očekává již brzy od japonské centrální banky. Dříve či později bude muset ČNB na celosvětový vývoj reagovat.
Závěry našeho analytického týmu prezentuje Tomáš Pacovský, Managing Partner PKF APOGEO.
Ten k situaci mimo jiné poznamenal: „Na to, abychom dělali dlouhodobě samostatnou měnovou politiku, která by šla vlastní cestou nezávislou na euru, koruna prostě nemá svaly a naše ekonomika je na to příliš málo významná. Jsme schopni si držet vlastní měnový kurz několik měsíců, možná několik málo čtvrtletí, ale určitě ne střednědobě natož dlouhodobě.“ Analytický tým PKF APOGEO proto předpokládá, že ještě v letošním roce klíčová sazba ČNB vzroste minimálně o 25 bazických bodů. To přitom nemusí být konec zvyšování sazeb.
Podívejme se na celkovou situaci pro příští měsíce a čtvrtletí z hlediska podmínek malého a středního podnikání. Inflační tlaky v české ekonomice budou postupně sílit tím výrazněji, čím déle bude trvat nová krize na ropných trzích vzniklá po další eskalaci války na Blízkém východě.
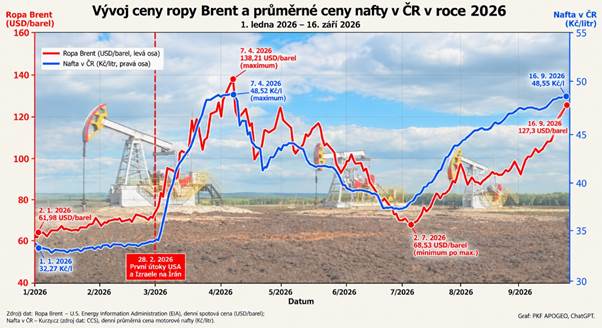
Jak ukazuje náš graf, zatím to skutečně na uklidnění situace nevypadá, spíše naopak.
Současná hladina inflace v České republice se do konce roku zvýší na úroveň výrazně nad dvěma procenty. Na konci roku 2026 očekáváme hladinu meziročního zvýšení spotřebitelských cen někde nad úrovni dvě procenta s tím, že v jednotlivých měsících bude meziroční růst ještě vyšší. Pokud k tomu dojde, zvýší bankovní rada 2T repo sazbu ze současné úrovně 3,75 % ještě během tohoto roku na 4,00 %. I v případě, že se centrální bankéři rozhodnou vyčkávat, trhy budou vyšší inflaci brát v potaz a úroky porostou. Nelibost vlády na tom nemůže v podstatě nic změnit. Výsledkem bude postupné zvýšení hladiny komerčních úroků v průměru o 30 bazických bodů pro velké a o 50 bazických bodů pro malé a střední podniky, počítáno proti situaci z druhého letošního kvartálu.
Sazby zůstávají, ale jsme napjatí a bedlivě sledujeme situaci. Zhruba tak by se daly shrnout závěry z měnově-politického zasedání bankovní rady. To potvrzuje nedávná slova viceguvernérky Evy Zadražilové, která v rozhovoru pro Reuters upozornila na přetrvávající riziko vysoké, zhruba tříprocentní jádrové inflace (zjednodušeně inflace bez vývoje v segmentu potravin a energií) a na rizika nevyzpytatelného globálního vývoje. Podobně hovořil i člen rady Jan Kubíček v rozhovoru pro Novinky.
Na zasedání se sešlo všech sedm členů bankovní rady, všichni hlasovali pro zachování úrovně sazeb.
Na tiskové konferenci po zasedání bankovní rady guvernér Aleš Michl prohlásil, že bankovní rada hodlá zůstat v jestřábí pozici a že se nebude rozpakovat případně sazby zvýšit, pokud budou trvat či posilovat inflační rizika. Doslovně uvedl, že na příštím jednání se bude rozhodovat mezi stabilitou a restriktivnějším postupem. Tuto formulaci obsahuje i prohlášení bankovní rady z jejího jednání (ZDE). „Pokud bychom samotný text prohlášení měli nějak výrazněji interpretovat, tak bankovní rada se usilovně snaží vyhnout tomu, aby nějak formulovala očekávání o zvýšení sazeb na příštím nebo prosincovém zasedání, zároveň se neméně snaživě pokouší popisovat situaci reálně, neideologicky a férovým způsobem. Výsledkem jsou určité rozpaky nad dikcí prohlášení. Přes všechnu snahu tak ale čteme jasný vzkaz, že měnová politika stojí nejen proti vnějším tlakům a hrozbám, ale i proti proinflační fiskální politice vlády," komentoval dokument Pacovský.
Ať již hovoříme o jakýchkoliv důvodech, faktem je, že česká vláda ztrácí důvěru trhů. Můžeme si mnohokrát dokola říkat, že v tom není sama, že důvěru ztrácejí i americké bondy, německé bondy a v podstatě všechny vládní papíry (až na drobné výjimky), ale to nic nemění na principu věci. Česká vláda si půjčuje stále dráž.
„Znovu se ukazuje, že můžete mít skvělý rating a opravdu vlastně nikdo nepochybuje o tom, že budeme schopni splácet naše dluhy, ale na trhu je nám to velmi málo platné. Český stát má lepší rating než většina zemí eurozóny, ale půjčuje si významně dráž než ty nejhorší země eurozóny. To je daň za vlastní měnu,“ poznamenal Pacovský k výsledkům posledních aukcí českých vládních dluhopisů.
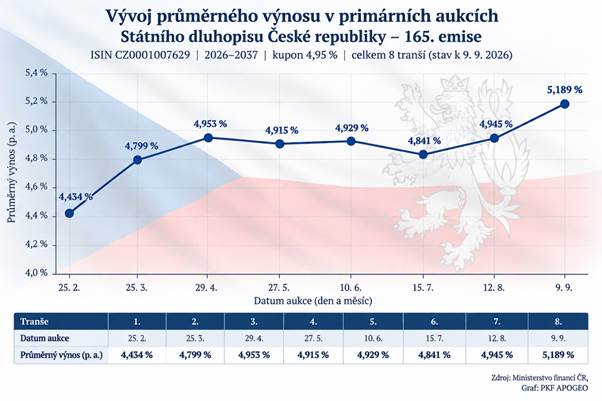
Na zatím poslední aukci 9. září vystoupal úrok požadovaný investory u jedné z emisí nad psychologickou hranici pěti procent. „Už jsme to čekali dříve, ale zatím vždycky se situace nějakým způsobem uklidnila a končili jsme těsně pod pěti procenty. V danou chvíli to není žádný zlom nebo šok, potíže s růstem požadavků trhu mají ostatně téměř všechny vlády. Ale také to znamená, že s tím, jak tato situace potrvá delší dobu, tak dynamicky porostou náklady na placení úroků,“ zdůraznil Pacovský.
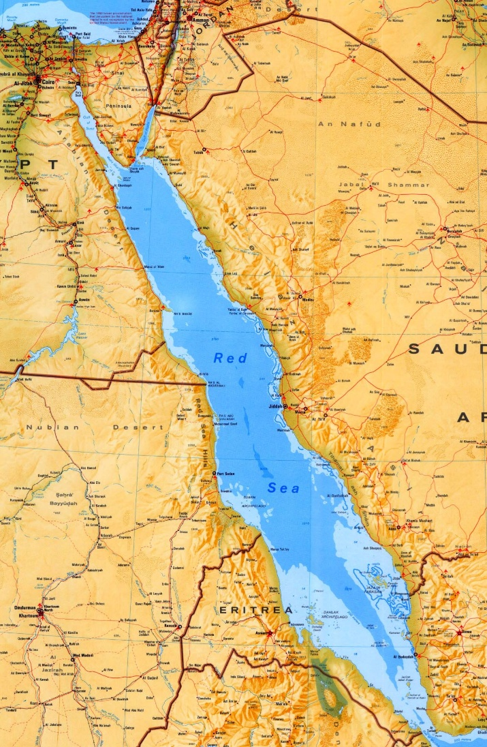
Samozřejmě nezpochybnitelný vliv na prohlubování nedůvěry trhů má rozpočtová politika a plán na schodek státního rozpočtu v roce 2027 ve výši 389 (případně podle posledních zpráv 386 miliard korun). Analytický tým PKF APOGEO nicméně dodává, že není možné situaci zjednodušovat pouze na tento aspekt. „Vidíme globální situaci, kterou možná ani neumíme domyslet, protože ji sledujeme v přímém přenosu a bojíme se, že nám trochu unikají kontexty. V současnosti je zde reálná možnost, že na dobu, kterou neumíme odhadnout, protože může jít o dny, týdny ale i měsíce, bude zablokována doprava nejen v Hormuzském průlivu, ale také v úžině Bab-al-Mandab (Brána nářků) na jižním konci Rudého moře. Což jinými slovy znamená zastavení dopravy Suezským průplavem. To by byla obrovská rána světovém obchodu a v první řadě obchodu s ropou. Prostě to poslední, co by si globální ekonomika mohla dovolit,“ zdůraznil Pacovský.
Na mapce je úžina Bab-al-Mandab zcela dole. Při její šířce zhruba 27 kilometrů je jasné, že obsazení kteréhokoliv břehu znamená vážné ohrožení dopravy. Přičemž východní jemenský břeh přinejmenším částečně ovládli v posledních dnech jednotky íránských spojenců Hútíů.
Reakce trhů je známá, došlo k dalšímu prudkému zdražení ropy, což ilustruje první graf. V tuto chvíli jde ale o situaci o to problematičtější, že globální strategické ropné zásoby jsou na nízké úrovni. To je v kontrastu se situací z letošního března, kdy byly naopak zásoby vysoké, což umožnilo globálním autoritám vyrovnávat nejhorší výkyvy silnými intervencemi.
Pouze upozorňujeme, že pozorný čtenář si v prvním grafu všimne rozdílu mezi obvykle uváděnými dolarovými cenami barelu ropy a cenami uvedenými v grafu. Jde o to, že většinou jsou v médiích i ze strany ekonomických odborníků používány kotace burzovních futures obchodů, tedy s dodávkou v budoucnosti (běžně 90 dnů). Ty říkají, jaká bude zhruba cena za tři měsíce. V grafu je použita spotová cena, která zachycuje cenu okamžité dodávky, lépe tedy vystihuje aktuální tlak.
K těmto mimořádně ostrým rizikům se přidává ještě další aspekt, kterým je nevídaná poptávka technologických společností po novém financování, což vedlo v minulých měsících k tomu, že na trhy přišly mimořádné emise firemních bondů. „Jde o firmy z oblasti AI, ale také o hardwarové společnosti a o energetické společnosti. To vše spolu souvisí. Lídři AI požadují další peníze na vývoj, společnosti z oblasti hardware přicházejí na trh kvůli nákladům na výzkum a pro investiční peníze a energetika se chystá na další dynamický růst poptávky způsobený zase právě rozvojem AI,“ vysvětluje Pacovský.
Zdroj: GoogleMaps
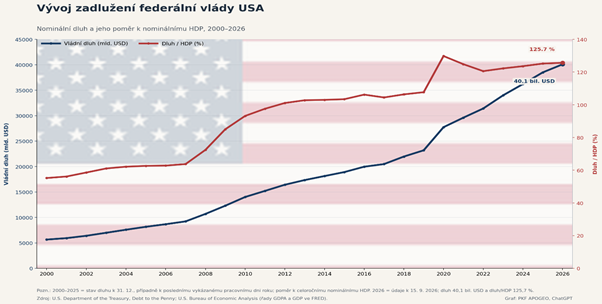
Pro představu, o jaké objemy financování se jedná - Amazon z březnu prodal na dolarových a eurotrzích bondy za v přepočtu 1,15 bilionu korun. A k tomu je zde vysoká poptávka vlády USA i dalších vlád vyspělých zemí po nových úvěrech. Dynamika amerického dluhu již ztratila jakékoliv historické srovnání. Což celkem pěkně ukazuje další graf.
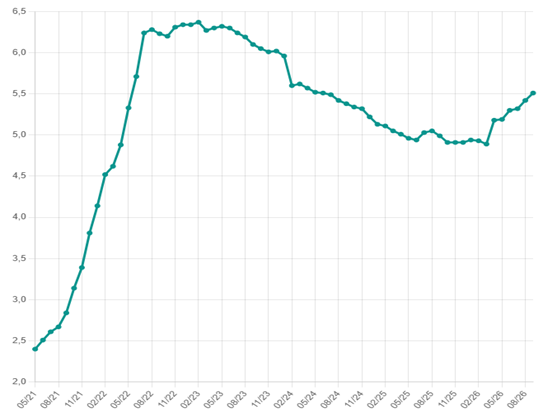
Prvním vlastně okamžitě viditelným dopadem je oblast hypotéčních úvěrů a jejich ceny. Když se podíváme na data poskytovaná společnosti Swiss Life Select, která shromažďuje údaje o trhu od všech podstatných bank a finančních institucí, vidíme prudký růst úroků, který začal již v roce 2021 a přetrval celé období vysoké inflace až do jejího potlačení v druhé části roku 2023. Ovšem od března 2026, přičemž shoda s dopady začátku války mezi USA a Íránem samozřejmě není vůbec náhodná, se úročení znovu vydalo na cestu vzhůru. Poslední zveřejněná úroveň je 5,51 %. Při interpretaci čísel je nutné zohlednit, že jde o index a průměrnou hodnotu různých fixací a podmínek. Neukazuje tedy doslova reálný stav trhu v každé jedné jeho části, ale přesně signalizuje trendy a celkový vývoj.
Vývoj ceny nový hypoték, Swiss Life HYPOINDEX, září 2026
Zdroj dat a grafu: https://www.hypoindex.cz/
„Trend u hypoték můžeme v celku s klidným svědomím chápat jako ukazatel i pro komerční úvěry v podnikatelské sféře a v jistém smyslu i jako ukázku trendu u spotřebitelských úvěrů. Hypotéky od února do září narostly cenově o zhruba 60 až 70 bazických bodů. Podnikatelské úvěry ještě takovou cestu nevykonaly, tam je zvýšení podstatně mírnější, lze ho odhadnout na jednotlivé bazické body, ale je pouze otázkou času, kdy se poměry pohnou směrem nahoru,“ prohlásil k tomu Pacovský.
Připomněl také, že i když je průměrná cena hypotéky nad 5,50 % ročního úroku značná a znamená pro mnoho lidí významné zhoršení přístupu k tomuto financování, tak:
Zatímco na poli úvěrů se situace nevyvíjí nijak příznivě, alespoň co se kurzu koruny týká, daří se české ekonomice držet měnu poměrně stabilní. „Ve srovnání s počátkem roku je koruna mírně slabší k euru i k dolaru, ale jsou to změny v mezích, které neznamenají pro ekonomiku problém. Vůči euru jsme rok začali na 24,17 koruny a nyní jsme na mírně slabším kurzu 24,31 koruny za euro. To je změna v řádu jednoho procenta, tedy zcela přijatelná. Vůči dolaru je ta změna větší, ale to je dáno více volatilitou dolaru než čím jiným. Relativně silná koruna nás chrání před silnějším dovozem inflace. Není divu, že kurz je pro národní banku velkou prioritou,“ zdůraznil Pacovský.
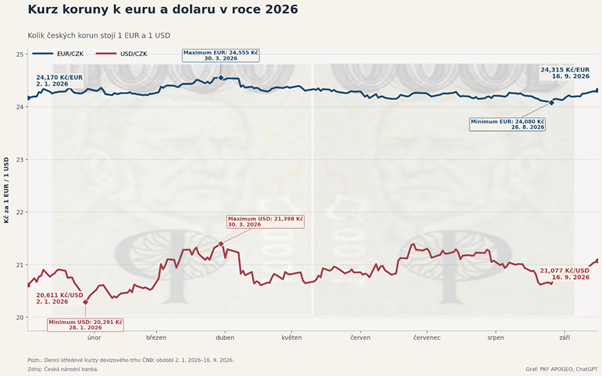
To je ovšem další důvod, proč bude ČNB následovat kroky největších zahraničních centrálních bank. „My nemůžeme přijít o úrokový diferenciál. Samozřejmě asi všichni chápeme, že vláda by chtěla nižší úroky a levnější úvěry včetně slíbených levnějších hypoték, ale takový pokus by se v podstatě obratem přenesl do kurzu, koruna by oslabila a výsledkem by byl masivní dovoz inflace prostřednictvím cen importovaného zboží. A jelikož naše země dováží naprostou většinu surovin, tak ten dopad do ekonomiky by byl masivní a velmi silný,“ zdůraznil k tomuto tématu Pacovský. Dodal také, že každý krok má v ekonomice benefity a náklady. Silná koruna snižuje exportní možnosti a zvyšuje konkurenci na domácím trhu relativně levnými importy, působí tedy nutně jako jistá brzda ekonomického růstu, ale také jako brzda inflace. Nízké úroky, které by otevřely cestu oslabení koruny, by znamenaly samozřejmě prorůstový impuls pro vývozce i jistou ochranu domácího trhu, ale také více peněz do ekonomiky a vedle dovozu inflace i její podporu prostřednictvím úvěrové expanze.
„Je těžké rozhodnout, co je lepší. Ale nám se zdá, že náklady slabé koruny by byly v dané době obrovské. Jen na okraj dodám, že tyto náklady by nakonec nesli spotřebitelé v cenách. Nemám pocit, že by to byl dobrý obchod,“ zmínil dále Pacovský.
Ještě poměrně nedávno jsme publikovali zprávy, kde jsme předpokládali růst úroků pro podnikatelské subjekty v řádu jednotlivých bazických bodů nebo nanejvýše v řádu několika málo desítek bazických bodů ve smyslu deseti nebo nanejvýše dvaceti. Poslední vývoj nás vede k přehodnocení směrem k většímu pesimismu ve vnímání trendů.
Podle našeho aktuálního přesvědčení tedy:
Z hlediska financiérů, tedy bank a dalších finančních institucí, není současný vývoj jenom otázkou ceny, ale také rizika. Česká ekonomika již dlouhodobě pracuje s velmi nízkou mírou selhání v oblasti komerčních podnikatelských úvěrů, v obdobných situacích, jaké nyní zažíváme, ale přirozeně rizika rostou (na to nemá vliv jenom celková nejistota a problémy globálních trhů, ale také změny struktury ekonomiky dané nástupem AI a celkově technologickými změnami).
Významným (zdráháme se říct nejdůležitějším) úkolem pro sektor MSP v jednání s financiéry je proto přesvědčit protistranu o tom, že podnikatel plně vnímá rostoucí rizika, kalkuluje s nimi a je schopen s těmito riziky pracovat ve svých strategických finančních plánech.
Několik dílčích poznámek, jak toho lze dosáhnout:
Analytický tým PKF APOGEO
Tento dokument nelze chápat jako investiční doporučení ani produkt investičního poradenství ve smyslu Směrnice Evropského parlamentu a Rady 2014/65/EU o trzích finančních nástrojů a její transkripce do práva ČR, není odbornou radou ani se nejedná o jakoukoliv jinou formu poradenství.
Autor: Tomáš Pacovský - Managing Partner