10. 11. 2026
Průmysl šlape na plyn, obchod zase na brzdu

Novinky a blog
V podstatě všechny hlavní predikce ekonomického vývoje České republiky se ve svých nových vydáních shodly na jednom společném postoji: Jsou v klíčových odhadech pesimističtější než předchozí verze. V některých parametrech jsou pak rozdíly skutečně značné. Ostatně i nedávno publikovaná nová makroekonomická zpráva PKF APOGEO je od předchozí edice v naprosté většině údajů zhoršena.
Závěry našeho analytického týmu prezentuje Tomáš Pacovský, Managing Partner PKF APOGEO.
„Samozřejmě jde jenom o předpovědi, odhady na základě sice povětšinou sofistikovaných, nicméně pořád jenom modelů. Avšak skutečnost, že to zhoršení je za prvé společným znakem opravdu všech významnějších pracovišť, a za druhé, že se dotýká v podstatě všech důležitých parametrů ekonomiky, dělá z pouhých předpovědí velmi varovné signály, které by určitě neměly být přehlíženy,“ zdůraznil Pacovský.
Nové odhady základních makroekonomických ukazatelů | ||||||||
Ukazatel | Pracoviště | |||||||
| MF ČR | ČNB | PKF APOGEO | průměr analytiků | ||||
| Rok předpovědi | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 | 2026 | 2027 |
| Hrubý domácí produkt (y/y, %, reál) | 1,7 | 2,5 | 1,7 | 2,5 | 1,7 | 1,8 | 2,0 | 2,3 |
| Produkční mezera (+/- ekvilibrium) | -0,6 | -0,1 | -0,6 | -0,1 | -0,4 | 0,0 | -0,5 | -0,1 |
| Deflátor HDP | 2,8 | 3,8 | 2,6 | 3,1 | 2,7 | 3,4 | 2,6 | 3,0 |
| Inflace (y/y, %, roční průměr) | 2,1 | 3,1 | 2,1 | 3,2 | 2,2 | 3,2 | 2,1 | 2,9 |
| Nezaměstnanost (VŠPS) | 3,0 | 2,8 | 3,1 | 3,1 | 3,1 | 2,9 | 3,1 | 3,1 |
| Dlouhodobé úrokové sazby (% p.a.) | 4,9 | 4,9 | n.a. | n.a. | 4,9 | 5,1 | 4,8 | 5,0 |
| 3M PRIBOR (% p.a.) | 3,7 | 4,0 | 3,9 | 4,1 | 3,9 | 4,2 | 3,8 | 4,1 |
| kurz euro/CZK, roční průměr | 24,3 | 24,2 | 24,3 | 24,3 | 24,3 | 24,5 | 24,3 | 24,1 |
| Ropa Brent (USD/barel, prům. rok) | 100 | 94 | 91 | 86 | 95 | 85 | 95 | 89 |
Zdroj: MF ČR https://mf.gov.cz/cs/rozpoctova-politika/makroekonomika/makroekonomicka-predikce/2026/makroekonomicka-predikce-listopad-2026-65661 , ČNB https://www.cnb.cz/cs/menova-politika/prognoza/ PKF APOGEO https://www.pkfapogeo.cz/blog/8082/duvera-klesa-rizika-rostou , průměr analytiků: MF ČR, predikce listopad 2026, vlastní monitoring.
Pokud si vedle sebe položíme poslední prognózy z dílny ČNB, je směřování vcelku jednoznačné: Musíme se připravit na pomalejší růst hospodářství, zároveň ale také na rychlejší růst dluhu. „Ostatně jde o spojité nádoby. Skutečně relevantní porovnání úrovně dluhu v čase není skrze absolutní hodnoty, ale v poměru k HDP. Jestliže ekonomika zpomalí, pak podíl dluhu na HDP poroste rychleji. Co je však horší: Národní banka vidí zvyšování dluhu jako výraznější, než jaké odpovídá střednědobému vládnímu rozpočtovému výhledu. Takže k efektu pomalejšího růstu se přidává i efekt ještě větší fiskální expanze. Což určitě není dobrý koktejl,“ okomentoval nová data Tomáš Pacovský.
Několik příkladů. Podle letní prognózy měl na konci roku 2027 dosáhnout HDP úrovně 9518,3 miliardy korun. V podzimní verzi již vidíme jen 9460,5 miliardy korun. Dluh na konci stejného roku odhadovala ČNB v létě na 4434,7 miliardy, nově je to ale 4495,6 miliardy. Takže podíl veřejného dluhu na HDP byl původně pro konec roku 2027 prognózován na 46,6 %, ale nyní je tento odhad zvýšen na 47,6 %. „Ty analytické materiály dělí zhruba tři měsíce a kousek. Z tohoto pohledu jde o dramatické zhoršení predikce. Poměrně dobré k uvědomění si, jaký skok v odhadu budoucnosti zažíváme, je podívat se na predikci průměrného růstu spotřebitelských cen, tedy na inflaci. V letní edici dokumentu čteme pro příští rok 2,5 %, v podzimní už ale 3,2 %,“ uvedl dále Pacovský.
Ten dále zdůraznil, že nejde jen o nějaká teoretická čísla, ale o výhled, jehož naplnění bude mít dopad na běžné fungování ekonomických subjektů, zvláště pak malých a středních podniků. „Národní banka prognózuje i cenu peněz na mezibankovním trhu, což je ukazatel, který pak vstupuje do ceny nových úvěrů pro nefinanční podniky. V létě byla průměrná sazba 3M PRIBOR, tedy vzájemné mezibankovní tříměsíční zápůjčky, odhadnuta pro rok 2027 na 3,9 %. V nové predikci je to již 4,1 %. Podnikatelé by měli realisticky při propočtu svých finančních plánů očekávat, že se o zhruba stejných dvacet bazických bodů zvýší i ceny jejich úvěrů. Samozřejmě záleží případ od případu, nejde to takto paušalizovat, ale při plánování je nutné to brát v potaz,“ upozornil Pacovský.
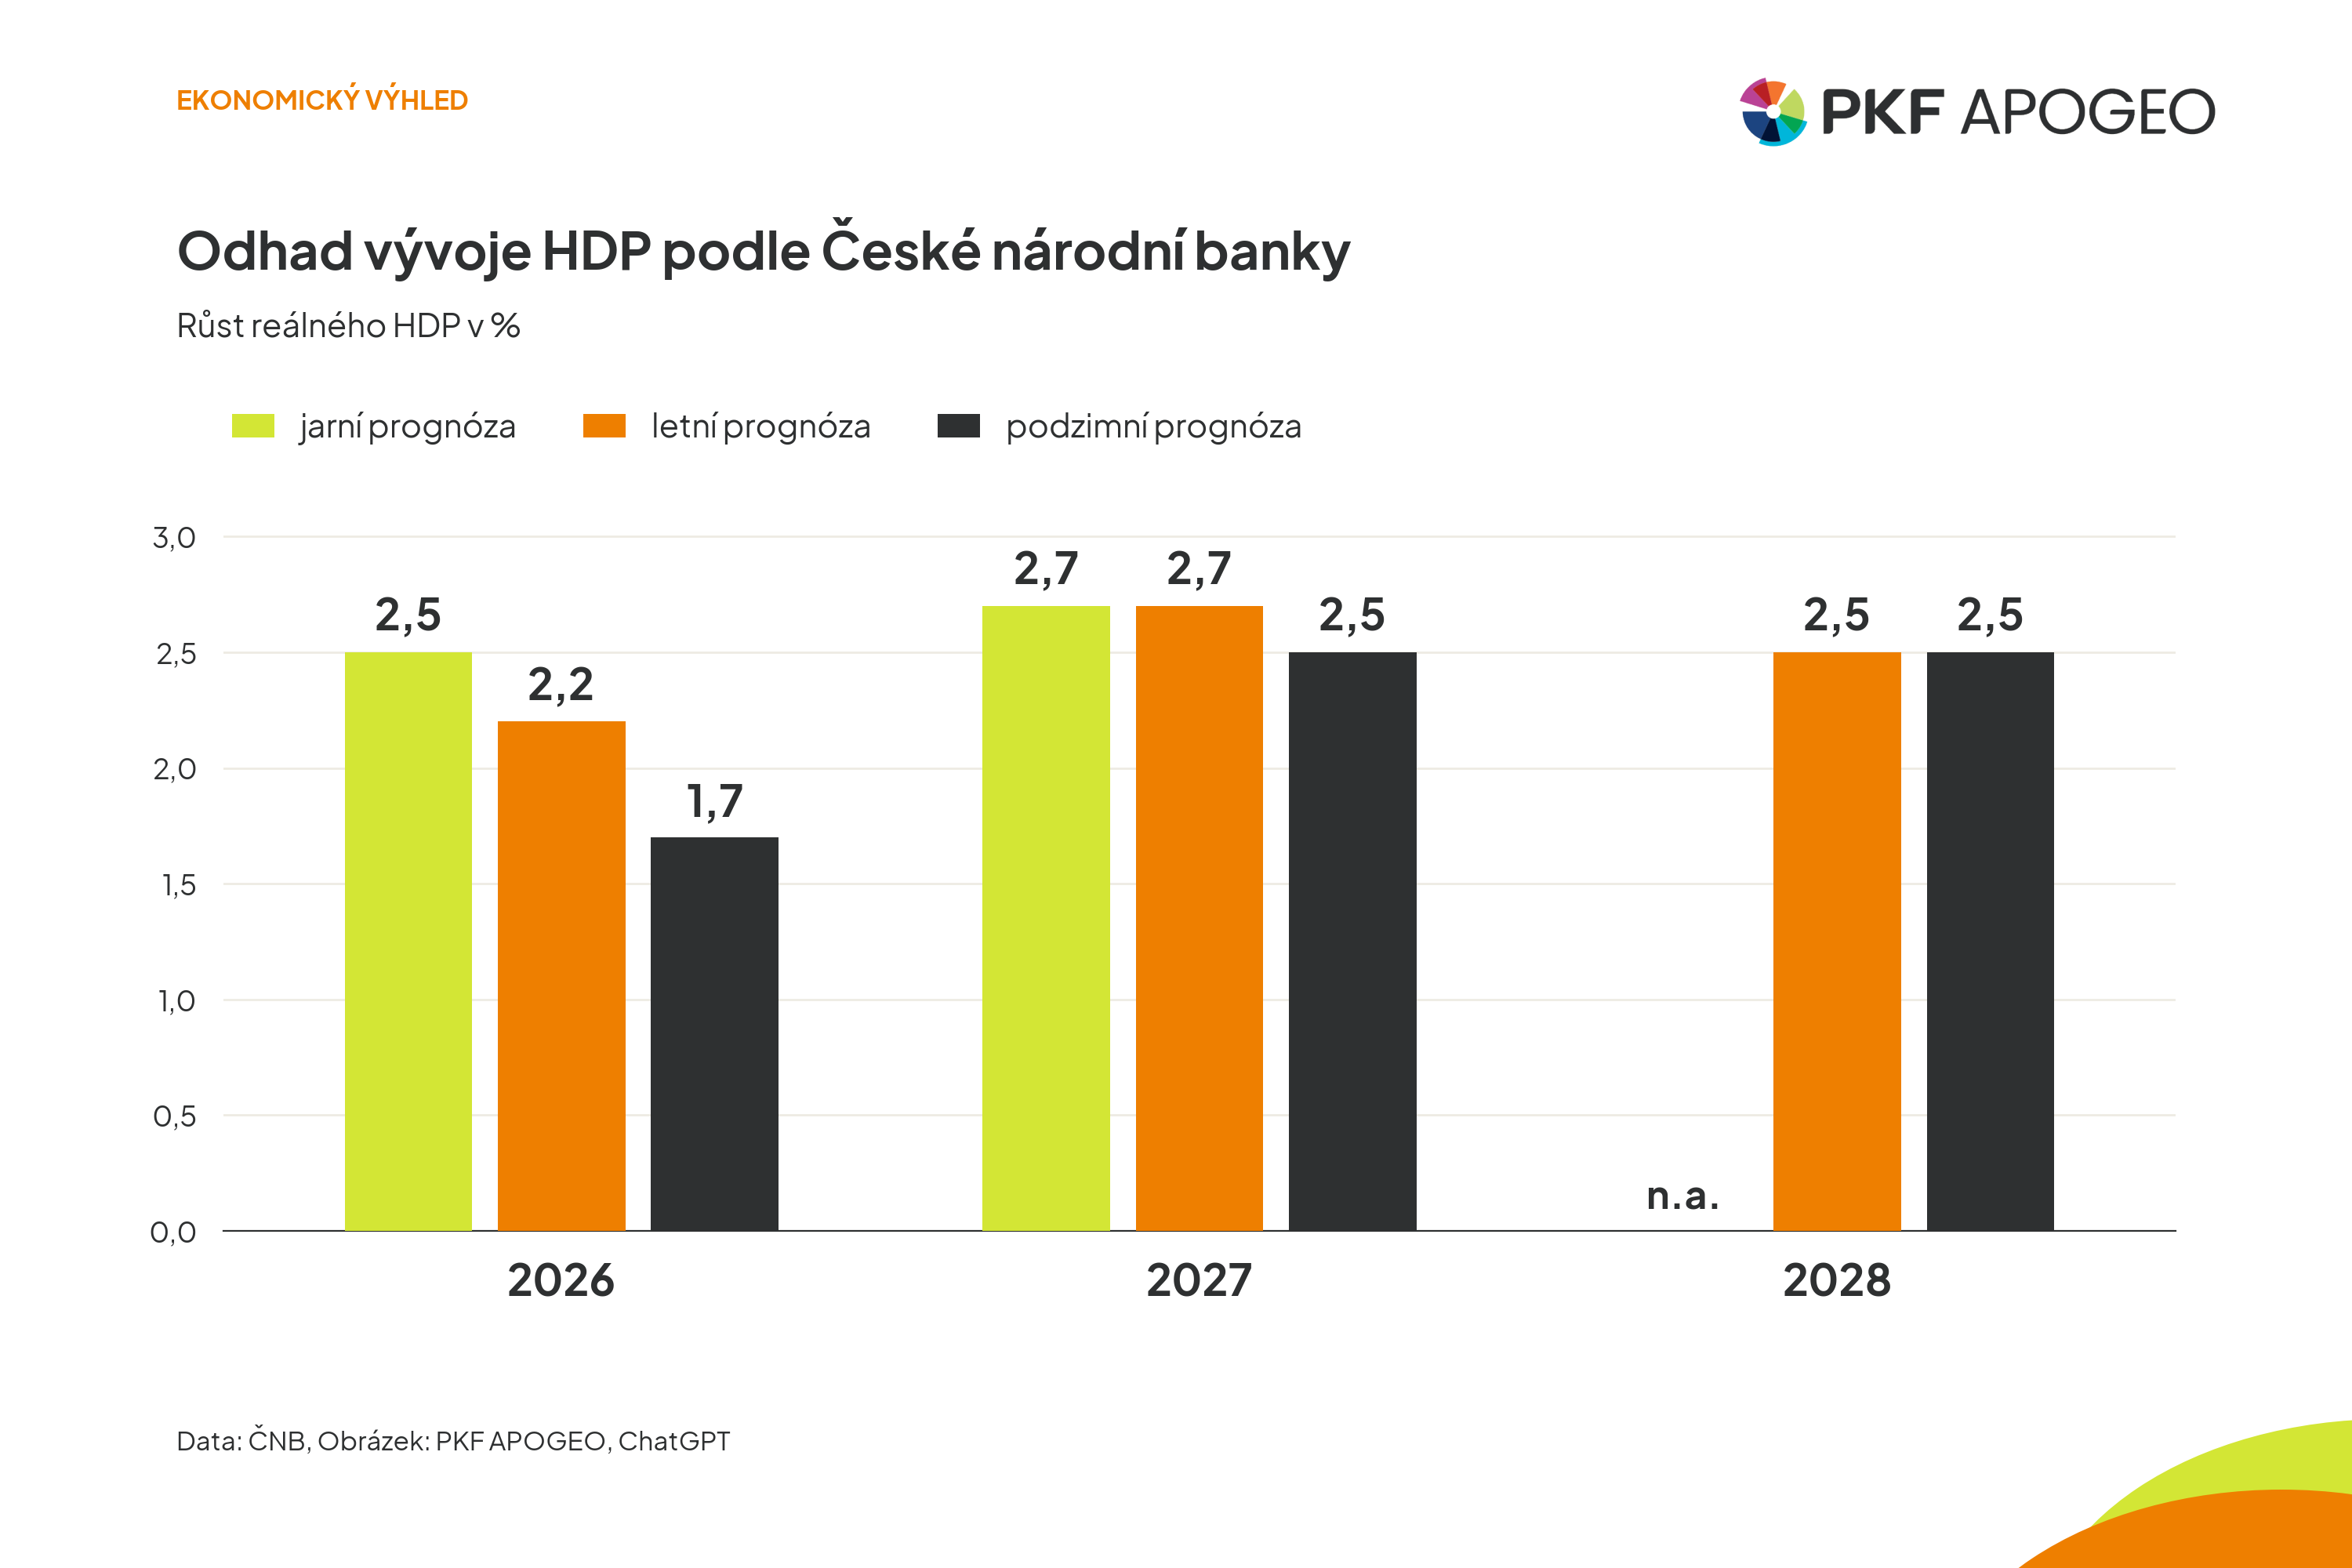
ČNB v novém dokumentu uvádí, že v roce 2028 sice lze očekávat pokračování hospodářského růstu (+2,5 % meziročně v reálném vyjádření) při poklesu inflace (2,3 %), ale úroveň dluhu k HDP dosáhne dokonce 49,3 % při jeho nominální výši (na konci roku 2028) 4882,9 miliardy korun.
„Nemáme z toho žádnou radost, ale úvahy národní banky se pohybují stejným směrem, jako naše. Tedy k tomu, že již nyní máme v podstatě matematickou jistotu, že v první polovině roku 2029 se český dluh přehoupne před pět bilionů korun a také přes úroveň 50 % HDP,“ shrnul novou předpověď České národní banky a zároveň i postoj PKF APOGEO Pacovský.
Za poměrně zvláštní okolnost je možné považovat fakt, že hlasování bankovní rady o zvýšení 2T repo sazby na 4,00 % p.a. na listopadovém měnově-politickém zasedání bylo nakonec dosti těsné a skončilo 4 ku 3 ve prospěch zvýšení. „Všichni čekali růst sazby, v podstatě na trhu nebyl nikdo, kdo by ten názor nesdílel. Konec konců všechny modely ukazují růst inflačního rizika, i z reálné ekonomiky přichází řada zcela jednoznačných signálů. Trhy se cenově přizpůsobily s nemalým náskokem a očekávaly doručení růstu sazby jako v principu jistotu. Takže těsné hlasování bylo překvapením a vzbudilo hodně otázek o tom, nakolik myslí bankovní rada boj s inflací váženě,“ zmínil dále Pacovský. Poukázal přitom na situaci, kdy se proti jestřábí politice vyjádřilo v předvečer zasedání bankovní rady vícero politických osobností. „Pokud by trhy došly k názoru, že bankovní rada zohledňuje politická hlediska a hledá kompromis mezi bojem s inflací a zájmy politické scény, znamenalo by to velké zpochybnění inflačního cílení a výsledkem by byly velmi pravděpodobně mimořádné škody pro celou ekonomiku,“ poznamenal ještě Pacovský.
Ovšem i nová predikce Ministerstva financí České republiky, která byla zveřejněna v první části listopadu, obsahuje výrazné varování před inflačním nebezpečím. Což vcelku logicky obnáší také předpověď růstu úroků. Nicméně MF ČR je mírně opatrnější než analytici národní banky a přichází ve většině podstatných parametrů oproti nim s lehce lepšími odhady.
Například u zmíněné tříměsíční sazby PRIBOR očekává MF ČR v roce 2027 průměrnou hodnotu 4,0 %. „Vzhledem k tomu, že tak vysoko je nyní nastavená dvoutýdenní sazba České národní banky, přičemž tříměsíční sazba trhu prakticky musí být vyšší než 2T repo, jinak by svět financí ztrácel logiku, musela by pro splnění předpovědi ministerstva někdy ve druhé části roku klesnout 2T repo zpět na 3,75 nebo dokonce na 3,50 %. A to pomíjím fakt, že by také nesměla vzrůst na 4,25 % během jara příštího roku, což ale trhy stále očekávají. A zde se naskýtá dosti zásadní otázka: Proč by měla bankovní rada snižovat poměrně brzy a dosti výrazně svoji klíčovou sazbu, když pro příští rok očekávají její vlastní analytici inflaci 3,2 %, tedy nad hranicí tolerančního inflačního pásma? A jak se tento odhad úroků ministerstva dá sladit s tím, že i MF ČR předpokládá příští rok inflaci 3,1 %? Mimochodem, v předchozí prognóze uvádělo ministerstvo 3M PRIBOR na úrovni 3,7 %,“ zdůraznil k této problematice Pacovský.
Za pozornost stojí i skutečnost, že letní prognóza předpokládala u dlouhodobých sazeb hodnotu 4,7 %, aktuální verze již pracuje se 4,9 %. Referenčními sazbami jsou v této oblasti vládní desetileté dluhopisy. Ty se ovšem u nově obchodovaných tranší aktuálně blíží ceně 5,3 %.
Dobrý obraz o opatrném tempu zhoršení makroekonomické předpovědi ministerstva financí dává pohled na odhady vývoje HDP. Pro tento rok ministerští analytici v předchozím odhadu uváděli údaj 1,9 %, který nyní snížili na 1,7 %. Pro rok 2027 ovšem prognóza pracuje s údajem 2,5 %, což je mírně lepší než předchozích 2,4 %. Autoři zřejmě vycházejí z toho, že fundamentální hybné momenty zůstanou stejné, takže při nižším letošním základu se nutně o něco zlepší výsledek příští rok. „To samo o sobě má ekonomickou logiku. Nicméně to příliš nezapadá do celkového trendu zhoršování výhledů a předpovědí, jak ho ostatně odráží i řada konkrétních položek v nové prognóze ministerstva.“ uvedl k této otázce Pacovský.
Tradičně je potřebné upozornit, že sektor vládních institucí je širší pojem než samotná vláda ve smyslu ministerstev, neboť zahrnuje také místní státní správu, obce a města, kraje a také zdravotní pojišťovny a správu sociálního zabezpečení. Je to významné především v případě salda hospodaření, neboť především obce a města hospodaří tradičně se značným přebytkem, takže do jisté míry maskují hospodaření vlády. V případě dluhu mírně zhoršují celkové číslo, ovšem vzhledem k celkovému dluhu vlády je rozdíl relativně málo podstatný.
Hlavní makroekonomické indikátory, prognóza MF ČR | |||||||||
| realita či odhadované roky | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 | 2026 | 2027 |
| predikce | aktuální | minulá | |||||||
| HDP, mld. Kč, b.c. | 6 308 | 7 050 | 7 660 | 8 069 | 8 573 | 8 957 | 9 527 | 8 969 | 9 531 |
| HDP, růst v %, s.c. | 4,0 | 2,8 | 0,0 | 1,3 | 2,6 | 1,7 | 2,5 | 1,9 | 2,4 |
| Spotřeba domácností, růst v %, s.c. | 4,2 | 0,5 | -2,6 | 2,4 | 2,7 | 2,8 | 2,7 | 2,7 | 2,6 |
| Spotřeba vlády, růst v %, s.c. | 1,5 | 0,4 | 3,2 | 3,1 | 2,2 | 1,6 | 2,3 | 1,7 | 2,3 |
| Hrubý fixní kapitál, růst v %, s.c. | 6,7 | 6,3 | 4,2 | -2,3 | 3,1 | 5,4 | 2,5 | 4,7 | 2,7 |
| Deflátor HDP, růst v % | 4,0 | 8,7 | 8,6 | 4,0 | 3,5 | 2,8 | 3,8 | 2,7 | 3,7 |
| Inflace, průměr v % | 3,8 | 15,1 | 10,7 | 2,4 | 2,5 | 2,1 | 3,1 | 2,2 | 2,7 |
| Zaměstnanost (národní účty), růst v % | 1,0 | 1,0 | 1,6 | 0,6 | 1,3 | 1,4 | 0,3 | 0,8 | 0,1 |
| Míra nezaměstnanosti (VŠPS), průměr v % | 2,8 | 2,2 | 2,6 | 2,6 | 2,8 | 3,0 | 2,8 | 3,0 | 2,8 |
| Objem mezd a platů, růst v % | 7,2 | 9,1 | 8,8 | 6,1 | 7,3 | 7,4 | 6,6 | 7,8 | 6,2 |
| Saldo běžného účtu v % HDP | -2,1 | -4,7 | -0,1 | 1,7 | 0,7 | -0,2 | -0,5 | -0,4 | -0,4 |
| Saldo sektoru vládních institucí v % HDP | -5,0 | -3,0 | -3,7 | -2,0 | -2,2 | -2,8 | -3,5 | -2,7 | n.a. |
| Dluh sektoru vládních institucí v % HDP | 40,7 | 42,5 | 42,2 | 43,2 | 44,2 | 45,8 | 47,4 | 45,8 | n.a. |
| Měnový kurz CZK/EUR | 25,60 | 24,60 | 24,00 | 25,10 | 24,70 | 24,30 | 24,20 | 24,30 | 24,00 |
| Dlouhod. úrokové sazby v % p.a. | 1,90 | 4,30 | 4,40 | 4,00 | 4,30 | 4,90 | 4,90 | 4,70 | 4,70 |
| Ropa Brent, USD/barel | 71,00 | 101,00 | 82,00 | 81,00 | 69,00 | 100,00 | 94,00 | 86,00 | 73,00 |
| HDP eurozóny, růst v %, s.c. | 6,4 | 3,7 | 0,5 | 1,2 | 1,3 | 1,1 | 1,3 | 0,9 | 1,4 |
Zdroj: ČNB, ČSÚ, Eurostat, U. S. Energy Information Administration. Výpočty a predikce MF ČR, b.c. – běžné ceny, s.c. – stálé ceny, VŠPS – výběrové šetření pracovních sil, n.a. – není k dispozici.
Zhoršování prognóz se nevyhnulo ani analytickému týmu PKF APOGEO. Naše nová predikce snížila odhadovaná čísla v řadě parametrů ekonomiky.
Výsledky makroekonomického modelu PKF APOGEO byly ovlivněny především výrazným zvýšením odhadu průměrné ceny ropy. To se přelévá do cen pohonných hmot, ovlivňuje ceny energií a s určitým zpožděním pak ceny v celé ekonomice. „Ukázalo se, že podobně jako mnoho jiných pracovišť jsme byli příliš optimističtí v otázce dopadů útoků Spojených států na Írán. Přitom jsme v předchozí době neměli pocit, že to podceňujeme, překvapila nás ale dlouhodobost těch dopadů. Jenom v těch nejvíce pesimistických variantách jsme počítali s tím, že by se cena ropy delší dobu udržela nad sto dolary. Nakonec u ropy Brent takový stav trval letos od března s krátkou přestávkou až do konce května a pak od září až do prvních dnů listopadu. Nyní jsme lehce nad 90 dolary, tedy na ceně, která je ale pořád o zhruba 50 % vyšší, než byly ceny před rozhodnutím administrativy prezidenta Donalda Trumpa o útocích,“ zdůraznil Pacovský.
Průměrná cena tříměsíčního futures ropy Brent dosažená během celého roku 2026 je k půlce listopadu zhruba 92 dolarů za barel. U západotexaské WTI je to pak necelých 86 dolarů. Pokud bychom ale z výpočtu průměrů vyřadili první dva měsíce roku 2026, tedy období před bombardováním Íránu a jeho odvetnými kroky, průměr ceny barelu ropy Brent se přiblíží 110 dolarům a cena WTI 100 dolarům.
Hlavní makroekonomické indikátory, prognóza PKF APOGEO | ||||
Prognóza | červenec 26 | říjen 26 | ||
Rok předpovědi | 2026 | 2027 | 2026 | 2027 |
| Hrubý domácí produkt (y/y, %, stálé ceny) | 2,2 | 2,4 | 1,7 | 1,8 |
| Produkční mezera (+/- ekvilibrium) | -0,2 | -0,1 | -0,4 | 0,0 |
| Deflátor HDP (y/y, %, roční průměr) | 2,5 | 2,2 | 2,7 | 3,4 |
| Inflace (y/y, %, roční průměr) | 2,3 | 2,3 | 2,2 | 3,2 |
| Nezaměstnanost (%, VŠPS) | 3,2 | 3,3 | 3,1 | 2,9 |
| Dlouhodobé úrokové sazby (% p.a., roční průměr) | 5,00 | 5,10 | 4,90 | 5,10 |
| 3M PRIBOR (% p.a., roční průměr) | 3,90 | 3,70 | 3,90 | 4,20 |
| kurz euro/CZK (roční průměr) | 24,45 | 24,30 | 24,30 | 24,50 |
| Ropa Brent (USD/barel, roční průměr) | 85,00 | 75,00 | 95,00 | 85,00 |
Podle analytického týmu PKF APOGEO byla čísla také ovlivněna způsobem promítnutí energetických cen do celkové cenové hladiny, kdy předpoklad byl rychlejší a výraznější propis v první fázi a relativně rychlé odplynutí šokové vlny. V reálných výsledcích se ale ukazuje trochu opožděný nástup cenových tlaků, ale sílící a s delším působením. „Když se podíváme na všechny starší predikce, vidíme to vlastně podobně, jen s různou intenzitou. Aktuální odhady na tento rok se oproti těm původním trochu snižují, protože průměr bude silně ovlivněn poměrně dlouhým obdobím v první části roku, kdy dopady šoku byly malé a inflace velmi nízká. Naopak odhady na příští rok letí nahoru, protože uvnitř čísel o spotřebitelských cenách všichni čteme ta stejná nebezpečí – potraviny, energie a jejich přeliv do cen zboží,“ zdůraznil Tomáš Pacovský. V logice s tím pak jdou odhady ceny peněz a další údaje.
Hlavní makroekonomické indikátory, prognózy analytiků | ||||
Prognóza | srpen 26 | listopad 26 | ||
Rok předpovědi | 2026 | 2027 | 2026 | 2027 |
| Hrubý domácí produkt (y/y, %, stálé ceny) | 2,0 | 2,4 | 2,0 | 2,3 |
| Inflace (y/y, %, roční průměr) | 2,2 | 2,7 | 2,1 | 2,9 |
| Průměrná hrubá mzda (y/y, růst v %) | 6,9 | 5,9 | 6,6 | 5,9 |
| Saldo běžného účtu k HDP (%) | 0,0 | 0,2 | -0,4 | -0,3 |
Zdroj: MF ČR, sledovaná pracoviště, prognózy ne starší tří měsíců.
Z pohledu poloviny listopadu roku 2026 lze říct, že naprostá většina analytických pracovišť předpokládá pro rok 2027 poměrně obtížné a rizikové ekonomické podmínky. Zpomalení ekonomického růstu by mělo být spíše nevelké, přestože oproti tempu roku 2025 znatelné. Ovšem ve srovnání s letošními předpokládanými výkony ekonomiky půjde v roce 2027 v tomto směru spíše o velmi lehké zlepšení nebo bude růst shodný s letoškem.
Hlavní problém vidí v podstatě všechna pracoviště v růstu inflace a v souvisejících negativních dopadech. K nim patří z hlediska MSP další snížení přístupnosti úvěrů, neboť velmi pravděpodobně vzroste jejich cena a také se sníží dostupnost vlivem dalšího zpřísnění posuzování rizikovosti z hlediska bankovního sektoru.
„Na druhé straně zatím nevidíme zdražení peněz jako tak výrazné, že by mělo vést k zásadnímu přehodnocení návratnosti projektů a investic. Určitě ale vzroste tlak na zájemce o úvěry z hlediska toho, jak mají své záměry argumentovány a jak kvalitně jsou na diskusi s bankou připraveni. V tomto směru asi dojde k dalšímu přitvrzení. Větší změnu vidíme nicméně v rovině provozního financování a pracovního kapitálu. Tam by éra dražších peněz, která nyní trochu akceleruje, měla být pro podnikovou sféru signálem ke kritické analýze vlastních postupů. Jde o usilovné hledání úspor či nových technologických řešení,“ uvedl na závěr Tomáš Pacovský, Managing Partner PKF APOGEO.
Autor: Tomáš Pacovský - Managing Partner